
പണം അക്കൗണ്ടിൽ നിന്ന് പോയി, പക്ഷേ യുപിഐ ഇടപാട് പരാജയപ്പെട്ടോ? നഷ്ടപരിഹാരം എങ്ങനെ നേടാമെന്നറിയാംNAT
● വ്യാപാരികൾക്ക് നൽകുന്ന പേയ്മെന്റുകൾക്ക് T+5 ദിവസമാണ് സമയപരിധി.
● സ്റ്റാറ്റസ് വ്യക്തമല്ലെങ്കിൽ ഉടൻ തന്നെ മറ്റൊരു പേയ്മെന്റ് നടത്താൻ പാടില്ല.
● പരാതി നൽകുന്നതിനായി ട്രാൻസാക്ഷൻ ഐഡിയും വിവരങ്ങളും കൃത്യമായി സൂക്ഷിക്കണം.
● പരിഹാരമുണ്ടായില്ലെങ്കിൽ ബാങ്കിന്റെ പരാതി പരിഹാര സെല്ലിനെ സമീപിക്കണം.
● ബാങ്കിൽ നിന്ന് പരിഹാരം ലഭിച്ചില്ലെങ്കിൽ ആർബിഐയുടെ പോർട്ടലിൽ പരാതി നൽകാം.
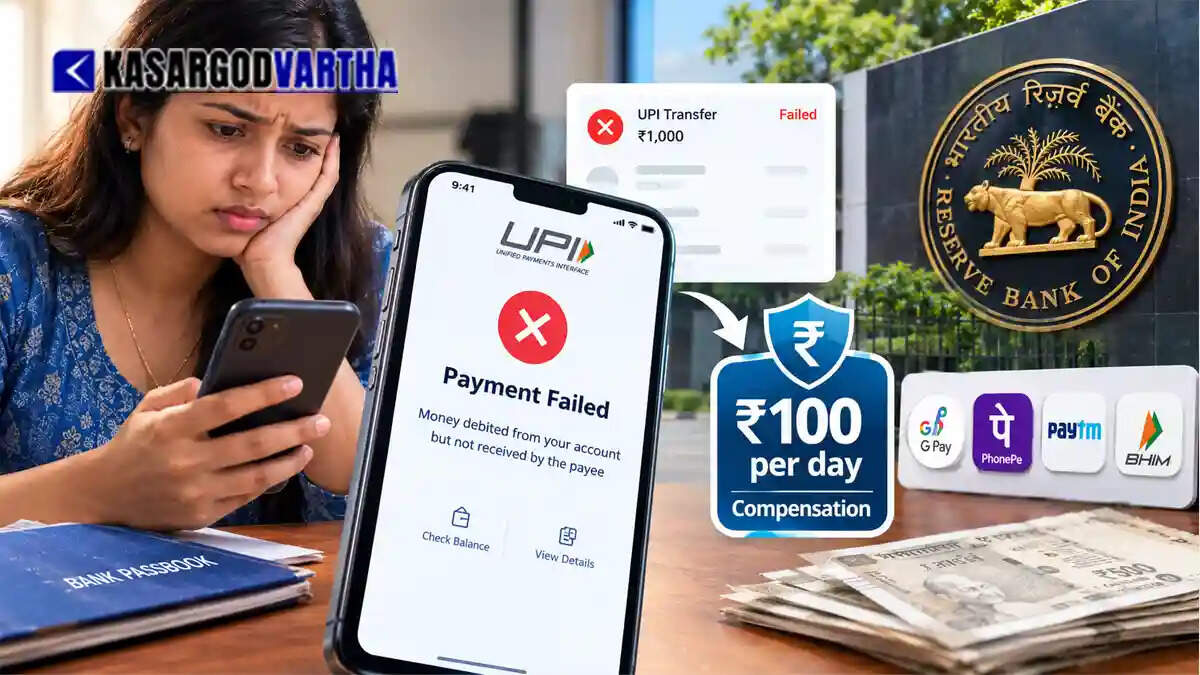
ന്യൂഡൽഹി: (KasargodVartha) പരാജയപ്പെട്ട ഒരു യൂണിഫൈഡ് പേയ്മെൻ്റ് ഇൻ്റർഫേസ് അഥവാ യു.പി.ഐ. ഇടപാട് ഉപഭോക്താക്കളെ വലിയ പ്രതിസന്ധിയിലാക്കാറുണ്ട്. പ്രത്യേകിച്ചും ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് പണം ഡെബിറ്റ് ചെയ്യപ്പെടുകയും എന്നാൽ അത് സ്വീകർത്താവിനോ വ്യാപാരിക്കോ ലഭിക്കാതിരിക്കുകയും ചെയ്യുമ്പോൾ. ഇത്തരം ഇടപാടുകളിലെ തുക സാധാരണയായി ബാങ്കുകൾ സ്വയമേവ തിരികെ നൽകുകയാണ് പതിവ്.
എന്നാൽ പണം തിരികെ നൽകുന്നതിനായി റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ കർശനമായ ചില സമയപരിധികൾ നിശ്ചയിച്ചിട്ടുണ്ട്. ബാധകമായ സമയപരിധിക്കുള്ളിൽ ബാങ്ക് തുക തിരികെ നൽകുന്നതിൽ പരാജയപ്പെട്ടാൽ, കാലതാമസം വരുന്ന ഓരോ ദിവസത്തിനും ഉപഭോക്താക്കൾക്ക് 100 രൂപ വീതം നഷ്ടപരിഹാരത്തിന് അർഹതയുണ്ട്.
പണം തിരികെ നൽകാനുള്ള സമയപരിധി
ഇടപാടിൻ്റെ സ്വഭാവമനുസരിച്ചാണ് റീഫണ്ട് സമയപരിധി നിശ്ചയിക്കുന്നത്. ഒരു വ്യക്തിയിൽ നിന്ന് മറ്റൊരു വ്യക്തിയിലേക്കുള്ള യു.പി.ഐ. ട്രാൻസ്ഫർ പരാജയപ്പെട്ടാൽ, T+1 ദിവസത്തിനുള്ളിൽ (തുക അക്കൗണ്ടിൽ നിന്ന് കുറഞ്ഞ ദിവസത്തിന് ശേഷമുള്ള ഒരു ദിവസം) തുക തിരികെ നൽകണം. ഒരു വ്യക്തി വ്യാപാരിക്ക് നൽകുന്ന പേയ്മെൻ്റാണ് പരാജയപ്പെട്ടതെങ്കിൽ അക്കൗണ്ടിൽ പണമെത്താനുള്ള സമയപരിധി T+5 ദിവസങ്ങളാണ്. ഇതിൽ 'T' എന്നത് ഇടപാട് നടന്ന കലണ്ടർ തീയതിയെ സൂചിപ്പിക്കുന്നു. ഉപഭോക്താവിൻ്റെ ഭാഗത്തുനിന്നല്ലാത്ത കാരണങ്ങളാൽ നിർദിഷ്ട സമയപരിധി അവസാനിക്കുമ്പോഴാണ് നഷ്ടപരിഹാരം ബാധകമാകുന്നത്.
റീഫണ്ടിനായി ഉപഭോക്താക്കൾ ചെയ്യേണ്ട കാര്യങ്ങൾ
യു.പി.ഐ. പേയ്മെൻ്റ് പരാജയപ്പെടുകയും എന്നാൽ ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് തുക കുറയുകയും ചെയ്താൽ ഉപഭോക്താക്കൾക്ക് താഴെ പറയുന്ന ആറ് ഘട്ടങ്ങൾ പിന്തുടരാം:
ഘട്ടം 1 - ഇടപാട് നില പരിശോധിക്കുക:
പേയ്മെൻ്റ് നടത്താൻ ഉപയോഗിച്ച ഗൂഗിൾ പേ, ഫോൺപേ, പേടിഎം, അല്ലെങ്കിൽ ഭീം പോലെയുള്ള യു.പി.ഐ. ആപ്പ് തുറക്കുക. ട്രാൻസാക്ഷൻ ഹിസ്റ്ററിയിലേക്ക് പോയി പേയ്മെൻ്റ് വിജയിച്ചോ, പെൻഡിങ്ങിലാണോ അതോ പരാജയപ്പെട്ടോ എന്ന് പരിശോധിക്കുക. സ്റ്റാറ്റസ് വ്യക്തമല്ലെങ്കിൽ ഉടൻ തന്നെ മറ്റൊരു പേയ്മെൻ്റ് നടത്തരുത്. കാരണം ഇത് പണം ഇരട്ടിയായി നഷ്ടപ്പെടാൻ കാരണമായേക്കാം.
ഘട്ടം 2 - ഇടപാട് വിവരങ്ങൾ സൂക്ഷിക്കുക:
ട്രാൻസാക്ഷൻ റഫറൻസ് നമ്പർ അല്ലെങ്കിൽ യു.പി.ഐ. ട്രാൻസാക്ഷൻ ഐ.ഡി., തീയതി, സമയം, തുക എന്നിവ കൃത്യമായി സൂക്ഷിക്കുക. ഇടപാടിൻ്റെ സ്റ്റാറ്റസിൻ്റെയും ബാങ്ക് ഡെബിറ്റ് എൻട്രിയുടെയും സ്ക്രീൻഷോട്ടുകൾ എടുക്കുക. ബാങ്കിലോ പേയ്മെൻ്റ് ആപ്പിലോ പരാതി നൽകുമ്പോൾ ഈ വിവരങ്ങൾ സഹായിക്കും.
ഘട്ടം 3 - യു.പി.ഐ. ആപ്പ് വഴി പരാതി നൽകുക:
പരാജയപ്പെട്ട ഇടപാട് തുറന്ന് ഹെൽപ്പ്, സപ്പോർട്ട് അല്ലെങ്കിൽ ഡിസ്പ്യൂട്ട് ഓപ്ഷൻ പരിശോധിക്കുക. പണം ഡെബിറ്റായെന്നും എന്നാൽ സ്വീകർത്താവിന് ലഭിച്ചില്ലെന്നുമുള്ള ഓപ്ഷനുകൾ തിരഞ്ഞെടുത്ത് പരാതി സമർപ്പിക്കുക. ഭാവിയിലെ ആവശ്യങ്ങൾക്കായി പരാതിയുടെ റഫറൻസ് നമ്പർ സൂക്ഷിക്കുക.
ഘട്ടം 4 - ബാങ്കുമായി ബന്ധപ്പെടുക:
പ്രശ്നം പരിഹരിക്കപ്പെടാതെ തുടരുകയാണെങ്കിൽ പണം ഡെബിറ്റ് ചെയ്ത ബാങ്കുമായി ബന്ധപ്പെടുക. ട്രാൻസാക്ഷൻ ഐ.ഡി.യും പരാതി റഫറൻസ് നമ്പറും പങ്കുവെക്കുകയും റീഫണ്ടിൻ്റെ നിലയെക്കുറിച്ച് അന്വേഷിക്കുകയും ചെയ്യുക. റീഫണ്ട് ക്രെഡിറ്റ് ചെയ്തിട്ടുണ്ടോ എന്ന് സ്ഥിരീകരിക്കാൻ ഉപഭോക്താക്കൾ അവരുടെ ബാങ്ക് സ്റ്റേറ്റ്മെൻ്റും പരിശോധിക്കണം.
ഘട്ടം 5 - നഷ്ടപരിഹാരത്തിനായി ക്ലെയിം ചെയ്യുക:
ആർ.ബി.ഐ. നിശ്ചയിച്ചിട്ടുള്ള സമയപരിധി ബാങ്ക് പാലിച്ചില്ലെങ്കിൽ, വൈകുന്ന ഓരോ ദിവസത്തിനും 100 രൂപ നഷ്ടപരിഹാരത്തിന് ഉപഭോക്താവിന് അർഹതയുണ്ട്. ആർ.ബി.ഐ.യുടെ നിയമപ്രകാരം ഈ നഷ്ടപരിഹാരം ഉപഭോക്താവിന് സ്വയമേവ ലഭിക്കേണ്ടതാണ്. ഇതിനായി പ്രത്യേക ക്ലെയിം ഫയൽ ചെയ്യേണ്ടതില്ല. എന്നാൽ തുക ലഭിച്ചില്ലെങ്കിൽ ബാങ്കിൻ്റെ പരാതി പരിഹാര സെല്ലിനെ സമീപിക്കുക.
ഘട്ടം 6 - ആർ.ബി.ഐ.ക്ക് പരാതി നൽകുക:
ബാങ്ക് ഈ പ്രശ്നം തൃപ്തികരമായി പരിഹരിക്കുന്നില്ലെങ്കിൽ, ഉപഭോക്താക്കൾക്ക് cms(dot)rbi(dot)org(dot)in എന്ന വെബ്സൈറ്റിലൂടെ ആർ.ബി.ഐ.യുടെ പരാതി മാനേജ്മെൻ്റ് സിസ്റ്റത്തെ സമീപിക്കാവുന്നതാണ്. ഇടപാട് രേഖകളും മുൻപ് നൽകിയ പരാതികളുടെ പകർപ്പുകളും ഇതിനായി തയ്യാറാക്കി വെക്കുക.
ഈ സാമ്പത്തിക വിവരങ്ങൾ നിങ്ങളുടെ സുഹൃത്തുക്കൾക്കും വാട്സാപ്പ് ഗ്രൂപ്പുകളിലും പങ്കുവെക്കുക. പുതിയ വാർത്തകളും വിശേഷങ്ങളും അറിയാൻ ഞങ്ങളുടെ വാട്സാപ്പ് ചാനലും ഫേസ്ബുക്ക് പേജും ഫോളോ ചെയ്യുക. നിങ്ങളുടെ അഭിപ്രായങ്ങൾ ഫേസ്ബുക് പോസ്റ്റിന് താഴെ കമൻ്റായി രേഖപ്പെടുത്താം
Article Summary: How to claim Rs 100 per day for delayed UPI transaction refunds under RBI rules.
#KasargodVartha #UPIPayment #DigitalPayment #RBI #BankingTips #PersonalFinance #GooglePay #PhonePe #TechNews #MalayalamNews #AparnaNews