
ഭവന, വാഹന വായ്പകളുടെ ഇഎംഐ ഭാരം കുറയ്ക്കാം; ആർബിഐ റിപ്പോ നിരക്ക് വർധിപ്പിച്ച സാഹചര്യത്തിൽ ഈ 3 മാർഗങ്ങൾ പരീക്ഷിക്കൂ
● ഓരോ വർഷവും വായ്പയുടെ മുതലിലേക്ക് മുൻകൂറായി തുക അടയ്ക്കുന്നത് പലിശ ലാഭിക്കാൻ സഹായിക്കും.
● മികച്ച സിബിൽ സ്കോറുണ്ടെങ്കിൽ നിലവിലെ ബാങ്കുമായി പലിശ നിരക്കിൽ വിലപേശാം.
● കുറഞ്ഞ പലിശ നിരക്ക് വാഗ്ദാനം ചെയ്യുന്ന മറ്റൊരു ബാങ്കിലേക്ക് വായ്പ മാറ്റുന്നത് പരിഗണിക്കാം.
● ചെറിയ മാറ്റങ്ങളിലൂടെ വായ്പയുടെ കാലാവധിയും പലിശ ബാധ്യതയും ഗണ്യമായി കുറയ്ക്കാം.
മുംബൈ: (KasargodVartha) റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ മോണിറ്ററി പോളിസി കമ്മിറ്റി റിപ്പോ നിരക്ക് 0.25 ശതമാനം വർധിപ്പിച്ച് 5.5 ശതമാനമാക്കി. ഇതോടെ ഭവന വായ്പ, വാഹന വായ്പ, വ്യക്തിഗത വായ്പ എന്നിവയുടെ പ്രതിമാസ ഇഎംഐ തുക വർധിക്കുമെന്ന് ഉറപ്പായി. ഇത് സാധാരണക്കാരായ ഉപഭോക്താക്കളുടെ സാമ്പത്തിക ബജറ്റിനെ സാരമായി ബാധിക്കും.
നിലവിൽ വായ്പ ഉള്ളവർക്കും പുതിയതായി വായ്പ എടുക്കാൻ ഉദ്ദേശിക്കുന്നവർക്കും തങ്ങളുടെ തിരിച്ചടവ് തന്ത്രങ്ങളിൽ ചില മാറ്റങ്ങൾ വരുത്തിയാൽ ഈ ഇഎംഐ ഭാരം വലിയൊരു പരിധി വരെ കുറയ്ക്കാൻ സാധിക്കും. ഇതിനായി സഹായിക്കുന്ന മൂന്ന് പ്രധാന മാർഗങ്ങൾ താഴെ പറയുന്നവയാണ്:
1. ഇഎംഐ തുക വർധിപ്പിക്കുക
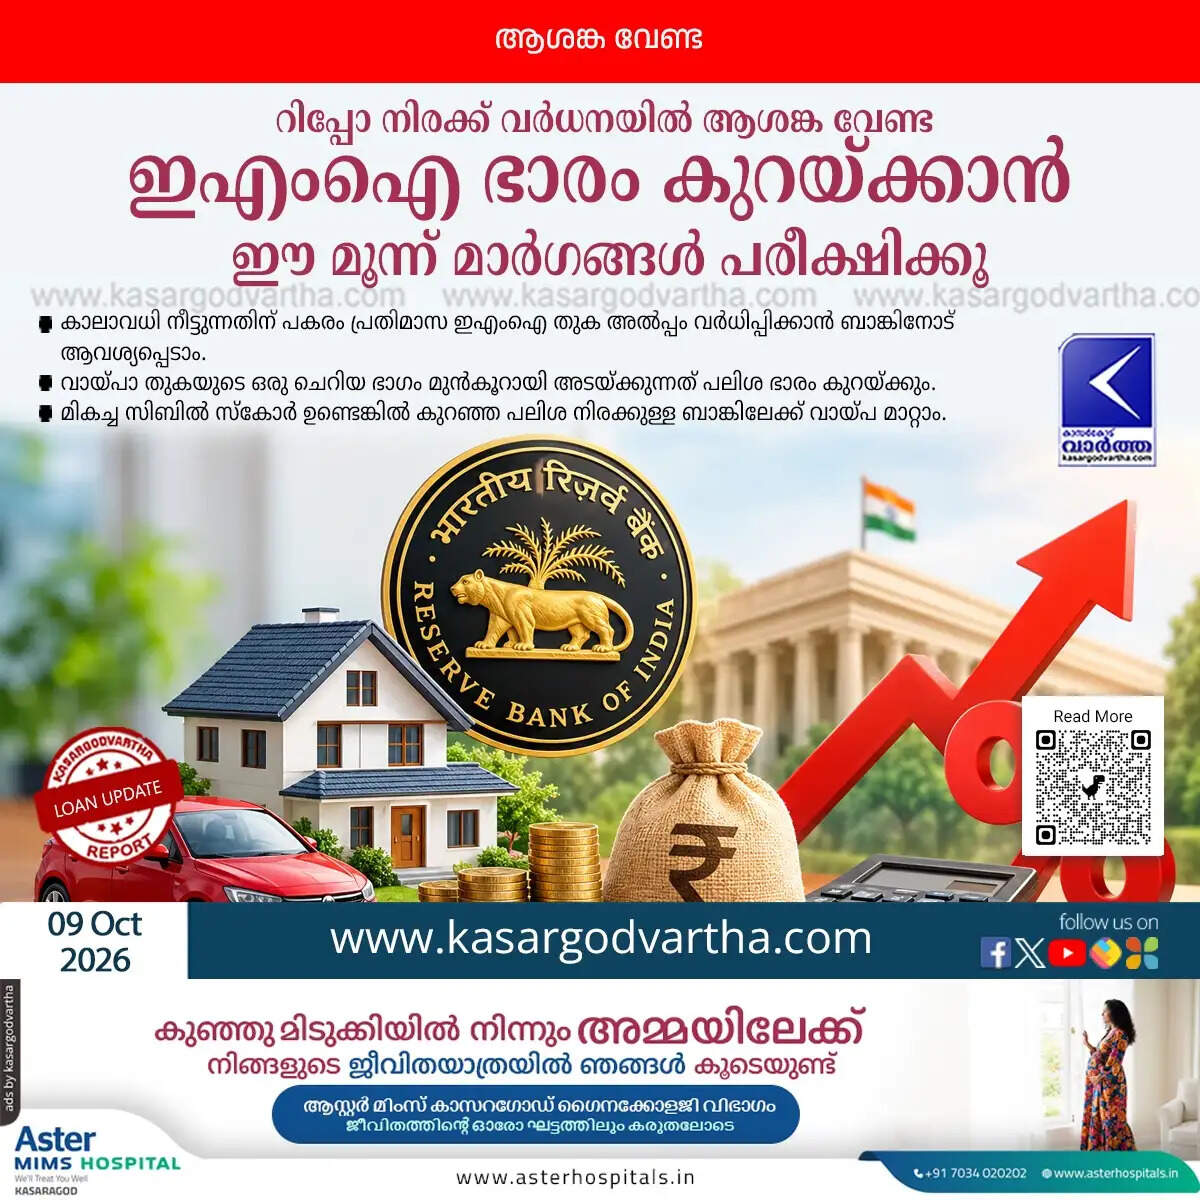
റിപ്പോ നിരക്ക് വർധിക്കുമ്പോൾ ബാങ്കുകൾ സാധാരണയായി ഇഎംഐ തുക മാറ്റാതെ വായ്പാ കാലാവധി ഒന്ന് അഥവാ രണ്ട് വർഷത്തേക്ക് നീട്ടുകയാണ് ചെയ്യാറുള്ളത്. എന്നാൽ ഇത് വായ്പക്കാർക്ക് വലിയ സാമ്പത്തിക നഷ്ടമുണ്ടാക്കും. ഇത് ഒഴിവാക്കാൻ, കാലാവധി നീട്ടുന്നതിന് പകരം പ്രതിമാസ ഇഎംഐ തുക അൽപ്പം വർധിപ്പിക്കാൻ ബാങ്കിനോട് ആവശ്യപ്പെടുക. ഇതിലൂടെ കൃത്യസമയത്ത് വായ്പ അടച്ചുതീർക്കാനും പലിശ ഇനത്തിൽ നൽകേണ്ട ലക്ഷക്കണക്കിന് രൂപ ലാഭിക്കാനും സാധിക്കും.
2. മുൻകൂറായി പണമടയ്ക്കാം
നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിൽ സമ്പാദ്യമായോ അല്ലാതെയോ ഉപയോഗിക്കാത്ത പണമുണ്ടെങ്കിൽ, അത് വായ്പയുടെ മുതലിലേക്ക് മുൻകൂറായി അടയ്ക്കാൻ ഉപയോഗിക്കാം. ഓരോ വർഷവും വായ്പാ തുകയുടെ ഒരു ചെറിയ ഭാഗം മുൻകൂറായി അടയ്ക്കുന്നത് റിപ്പോ നിരക്ക് വർധനവിൻ്റെ ആഘാതം പൂർണമായും ഇല്ലാതാക്കാൻ സഹായിക്കും. എല്ലാ വർഷവും ഇങ്ങനെ ചെയ്യുന്നത് 20 വർഷത്തെ വായ്പ 13 മുതൽ 14 വർഷത്തിനുള്ളിൽ അടച്ചുതീർക്കാനും വലിയൊരു തുക പലിശ ഇനത്തിൽ ലാഭിക്കാനും സഹായിക്കും.
3. ബാങ്ക് മാറ്റവും പലിശ നിരക്കിലെ വിലപേശലും
നിങ്ങൾക്ക് 780 അല്ലെങ്കിൽ 800 പോയിൻ്റിനു മുകളിൽ മികച്ച സിബിൽ സ്കോറും സ്ഥിരമായ വരുമാനവുമുണ്ടെങ്കിൽ ബാങ്കുകളുമായി വിലപേശാൻ സാധിക്കും. ആദ്യം നിങ്ങളുടെ ബാങ്കിനോട് പലിശ നിരക്കിലെ വ്യത്യാസം കുറയ്ക്കാൻ ആവശ്യപ്പെടുക.
ബാങ്ക് ഇതിന് തയാറായില്ലെങ്കിൽ, കുറഞ്ഞ പലിശ നിരക്ക് വാഗ്ദാനം ചെയ്യുന്ന മറ്റൊരു ബാങ്കിലേക്ക് നിങ്ങളുടെ വായ്പ മാറ്റാവുന്നതാണ്. വലിയൊരു വായ്പാ തുകയിൽ 0.25 ശതമാനത്തിൻ്റെ കുറവ് ലഭിച്ചാൽ പോലും ലക്ഷങ്ങളുടെ ലാഭം നിങ്ങൾക്ക് സ്വന്തമാക്കാം.
പുതിയ വാർത്തകളും വിശേഷങ്ങളും അറിയാൻ ഞങ്ങളുടെ വാട്സാപ്പ് ചാനലും ഫേസ്ബുക്ക് പേജും ഫോളോ ചെയ്യുക. നിങ്ങളുടെ അഭിപ്രായങ്ങൾ ഫേസ്ബുക് പോസ്റ്റിന് താഴെ കമൻ്റായി രേഖപ്പെടുത്താം
Article Summary: 3 smart ways to reduce your loan EMI burden after the RBI repo rate hike.
#KasargodVartha #HomeLoan #EMI #RepoRate #RBI #PersonalFinance #IndianEconomy #MalayalamNews #AparnaNews