
ബാങ്ക് തകർന്നാൽ സ്ഥിരനിക്ഷേപത്തിലെ പണം പൂർണമായി തിരികെ ലഭിക്കുമോ; എഫ്ഡി നിക്ഷേപകർ അറിഞ്ഞിരിക്കേണ്ട നിയമങ്ങൾ
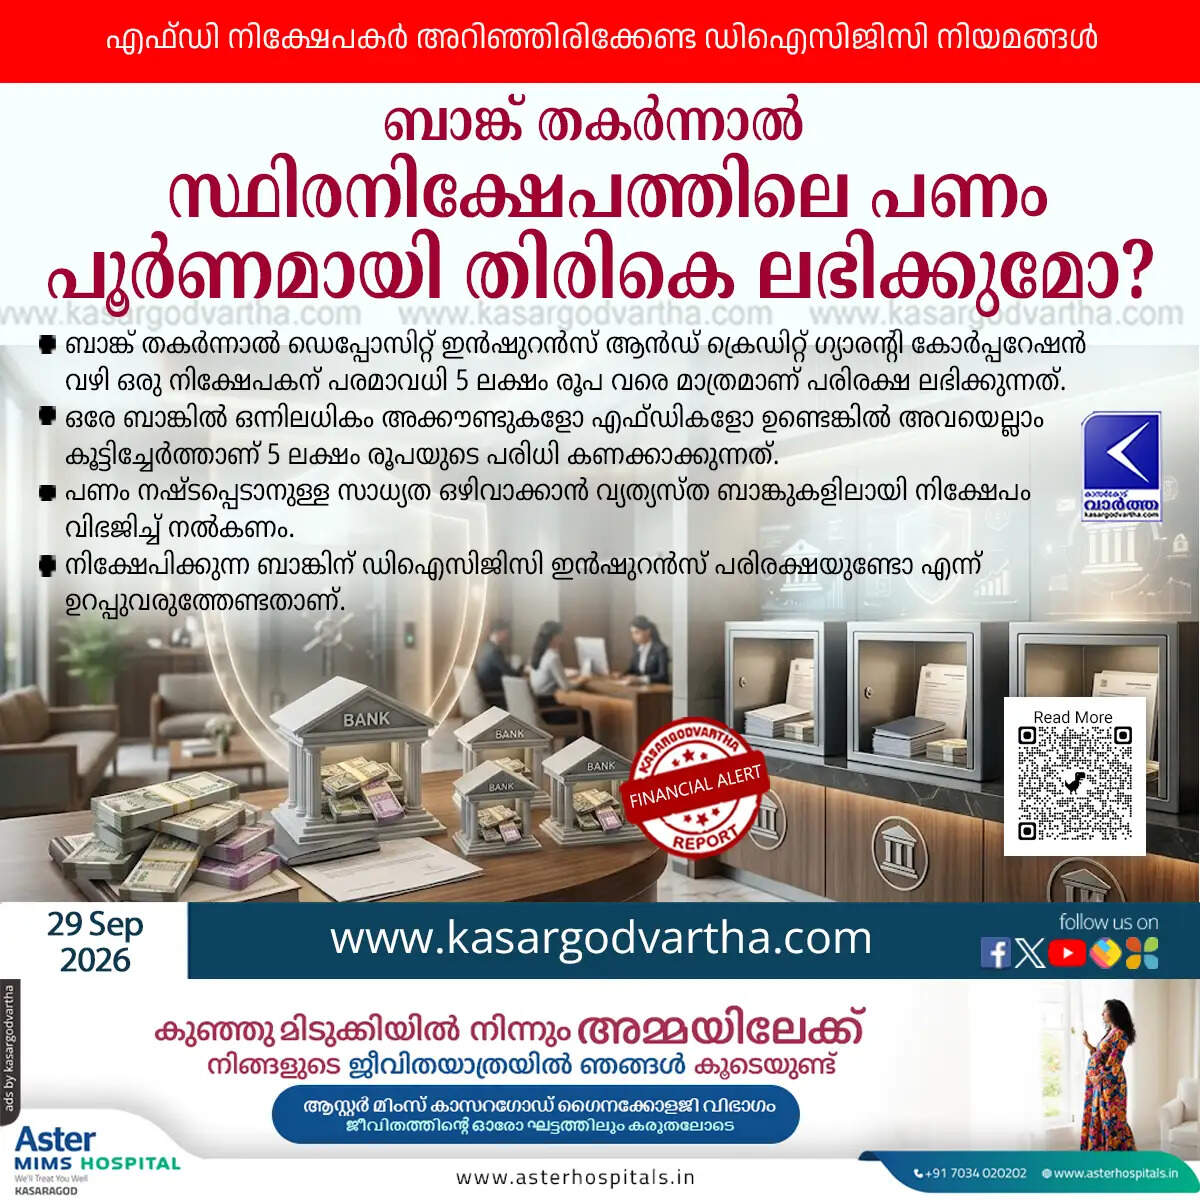
● ഒരേ ബാങ്കിന്റെ വിവിധ ശാഖകളിൽ നടത്തുന്ന നിക്ഷേപങ്ങളും ഇൻഷുറൻസ് പരിരക്ഷ കണക്കാക്കുമ്പോൾ ഒരുമിച്ചാണ് പരിഗണിക്കുക.
● പണം നഷ്ടപ്പെടാനുള്ള സാധ്യത കുറയ്ക്കാനുള്ള ഏറ്റവും ലളിതമായ മാർഗം വ്യത്യസ്ത ബാങ്കുകളിലായി നിക്ഷേപം വിഭജിക്കുക എന്നതാണ്.
● ഡിഐസിജിസിയുടെ അഞ്ച് ലക്ഷം രൂപയുടെ ഇൻഷുറൻസ് പരിധി ഓരോ ബാങ്കിലെയും നിക്ഷേപങ്ങൾക്ക് വെവ്വേറെയാണ് ബാധകമാകുന്നത്.
● വലിയ തുക എഫ്ഡി ചെയ്യുന്നതിന് മുൻപ് ബാങ്ക് ഡിഐസിജിസി പരിരക്ഷയുള്ള പട്ടികയിൽ ഉൾപ്പെട്ടതാണോ എന്ന് ഉറപ്പുവരുത്തണം.
(KasargodVartha) ഭാവിയിലേക്കുള്ള സമ്പാദ്യമായി ബാങ്കുകളിൽ സ്ഥിരനിക്ഷേപം നടത്തുന്നത് നമ്മുടെ നാട്ടിൽ വളരെ സാധാരണമാണ്. സുരക്ഷിതത്വവും സ്ഥിരമായ പലിശനിരക്കും കാലാവധിയുമാണ് എഫ്ഡിയെ കൂടുതൽ ആകർഷകമാക്കുന്നത്. എന്നാൽ ഒരു ബാങ്കിൽ തന്നെ വലിയ തുക നിക്ഷേപിക്കുന്നതിൽ ചില അപകടസാധ്യതകളുമുണ്ട്. നിങ്ങൾ നിക്ഷേപം നടത്തിയ ബാങ്ക് സാമ്പത്തിക പ്രതിസന്ധിയിലാകുകയോ തകരുകയോ ചെയ്താൽ നിങ്ങളുടെ പണത്തിന് എന്ത് സംഭവിക്കുമെന്ന് ചിന്തിച്ചിട്ടുണ്ടോ?
മണികൺട്രോൾ റിപ്പോർട്ട് പ്രകാരം, ബാങ്ക് തകർന്നാൽ ഡെപ്പോസിറ്റ് ഇൻഷുറൻസ് ആൻഡ് ക്രെഡിറ്റ് ഗ്യാരൻ്റി കോർപ്പറേഷൻ ഒരു നിക്ഷേപകന് പരമാവധി അഞ്ച് ലക്ഷം രൂപ വരെയാണ് പരിരക്ഷ നൽകുന്നത്. നിക്ഷേപത്തുകയും അതിന് ലഭിച്ച പലിശയും ഉൾപ്പെടെയാണിത്. അതായത്, ഒരു ബാങ്കിൽ നിങ്ങൾക്ക് 10 ലക്ഷം രൂപയുടെ സ്ഥിരനിക്ഷേപം ഉണ്ടെങ്കിൽപ്പോലും, ബാങ്ക് തകർന്നാൽ ഡിഐസിജിസി നിയമപ്രകാരം പരമാവധി അഞ്ച് ലക്ഷം രൂപ മാത്രമേ നിങ്ങൾക്ക് തിരികെ ലഭിക്കൂ.
ഒന്നിലധികം അക്കൗണ്ടുകളുണ്ടെങ്കിൽ പണം സുരക്ഷിതമാണോ?
ഒരാൾക്ക് ഒരേ ബാങ്കിൽ തന്നെ ഒന്നിലധികം അക്കൗണ്ടുകൾ ഉണ്ടെങ്കിൽ ഡിഐസിജിസി ഇൻഷുറൻസ് നിയമങ്ങൾ കൂടുതൽ ശ്രദ്ധിക്കേണ്ടതുണ്ട്. ഉദാഹരണത്തിന്, നിങ്ങൾക്ക് സേവിങ്സ് അക്കൗണ്ടിൽ നാല് ലക്ഷം രൂപയും, അഞ്ച് ലക്ഷം രൂപയുടെ ഒരു എഫ്ഡിയും, മൂന്ന് ലക്ഷം രൂപയുടെ മറ്റൊരു എഫ്ഡിയും ഉണ്ടെന്നിരിക്കട്ടെ. ഇവയെല്ലാം ചേർത്ത് നിങ്ങളുടെ ആകെ നിക്ഷേപം 12 ലക്ഷം രൂപയാണെങ്കിലും, ഇൻഷുറൻസ് പരിരക്ഷ കണക്കാക്കുമ്പോൾ ഈ തുകയെല്ലാം ഒരുമിച്ച് ചേർക്കും. ഇൻഷുറൻസ് പരിരക്ഷ പരമാവധി അഞ്ച് ലക്ഷം രൂപയായി പരിമിതപ്പെടുത്തിയിരിക്കുന്നതിനാൽ ഈ സാഹചര്യത്തിൽ നിങ്ങൾക്ക് ഏഴ് ലക്ഷം രൂപയുടെ നഷ്ടമുണ്ടാകും.
ഒരേ ബാങ്കിൽ തന്നെ ഒന്നിലധികം എഫ്ഡികൾ തുടങ്ങുന്നത് ഈ പ്രശ്നത്തിന് പരിഹാരമാകില്ല. നിങ്ങളുടെ കൈവശമുള്ള 9 ലക്ഷം രൂപ, രണ്ട് ലക്ഷം രൂപയുടെ രണ്ട് എഫ്ഡികളും അഞ്ച് ലക്ഷം രൂപയുടെ ഒരു എഫ്ഡിയുമായി വിഭജിച്ച് നിക്ഷേപിച്ചാലും ഓരോന്നിനും വെവ്വേറെ പരിരക്ഷ ലഭിക്കില്ല. ഒരേ ബാങ്കിൻ്റെ വിവിധ ശാഖകളിൽ നടത്തുന്ന നിക്ഷേപങ്ങളും ഇൻഷുറൻസ് പരിരക്ഷ കണക്കാക്കുമ്പോൾ ഒരുമിച്ചാണ് പരിഗണിക്കുക.
പണം എങ്ങനെ സുരക്ഷിതമാക്കാം?
പണം നഷ്ടപ്പെടാനുള്ള സാധ്യത കുറയ്ക്കാനുള്ള ഏറ്റവും ലളിതമായ മാർഗം വ്യത്യസ്ത ബാങ്കുകളിലായി നിക്ഷേപം വിഭജിക്കുക എന്നതാണ്. ഡിഐസിജിസിയുടെ അഞ്ച് ലക്ഷം രൂപയുടെ ഇൻഷുറൻസ് പരിധി ഓരോ ബാങ്കിലെയും നിക്ഷേപങ്ങൾക്ക് വെവ്വേറെയാണ് ബാധകമാകുന്നത്. ഉദാഹരണത്തിന്, നിങ്ങളുടെ പക്കൽ നിക്ഷേപിക്കാൻ 15 ലക്ഷം രൂപയുണ്ടെങ്കിൽ, ഒരു ബാങ്കിൽ തന്നെ മുഴുവൻ തുകയും നിക്ഷേപിക്കുന്നതിന് പകരം മൂന്ന് വ്യത്യസ്ത ബാങ്കുകളിലായി അഞ്ച് ലക്ഷം രൂപ വീതം വിഭജിച്ച് നിക്ഷേപിക്കാം. ഇതിലൂടെ നിങ്ങളുടെ മുഴുവൻ തുകയ്ക്കും ഇൻഷുറൻസ് പരിരക്ഷ ഉറപ്പാക്കാൻ കഴിയും.
എന്നാൽ ഈ നിയമത്തിൽ ചില ഒഴിവാക്കലുകളുമുണ്ട്. പ്രത്യേക നിയമപരമായ വ്യവസ്ഥകൾക്ക് കീഴിലുള്ള ചില ജോയിൻ്റ് അക്കൗണ്ടുകൾക്കും നിക്ഷേപങ്ങൾക്കും ഡിഐസിജിസി നിയമങ്ങൾ പ്രകാരം പ്രത്യേക പരിരക്ഷ ലഭിച്ചേക്കാം. എന്നാൽ നിയമവശങ്ങൾ കൃത്യമായി മനസ്സിലാക്കാതെ ഇൻഷുറൻസ് പരിരക്ഷ വർധിപ്പിക്കാൻ വേണ്ടി മാത്രം സങ്കീർണമായ അക്കൗണ്ട് ഘടനകൾ ഉണ്ടാക്കാതിരിക്കുന്നതാണ് നല്ലത്.
ബാങ്ക് തിരഞ്ഞെടുക്കുമ്പോൾ ശ്രദ്ധിക്കുക
പണം വ്യത്യസ്ത അക്കൗണ്ടുകളിലായി നിക്ഷേപിക്കാൻ പദ്ധതിയിടുന്ന ഉപഭോക്താക്കൾ ബാങ്കുകൾ തിരഞ്ഞെടുക്കുമ്പോൾ പ്രത്യേകം ശ്രദ്ധിക്കണമെന്ന് റിപ്പോർട്ടിൽ പറയുന്നു. വലിയ തുക എഫ്ഡി ചെയ്യുന്നതിന് മുൻപ്, നിങ്ങൾ തിരഞ്ഞെടുക്കുന്ന ബാങ്ക് ഡിഐസിജിസി ഇൻഷുറൻസ് പരിരക്ഷയുള്ള ബാങ്കുകളുടെ പട്ടികയിൽ ഉൾപ്പെട്ടതാണോ എന്ന് ഉറപ്പുവരുത്തണം. കൊമേഴ്സ്യൽ ബാങ്കുകളും അർഹരായ സഹകരണ ബാങ്കുകളും ഈ പട്ടികയിൽ ഉൾപ്പെടുന്നുണ്ടെങ്കിലും, എല്ലാത്തരം സാമ്പത്തിക ഉൽപ്പന്നങ്ങൾക്കും ഈ ഇൻഷുറൻസ് പരിരക്ഷ ലഭിക്കണമെന്നില്ല.
ഈ സാമ്പത്തിക വിവരങ്ങൾ നിങ്ങളുടെ സുഹൃത്തുക്കൾക്കും വാട്സാപ്പ് ഗ്രൂപ്പുകളിലും ഷെയർ ചെയ്യുക. ഉപകാരപ്രദമായ കൂടുതൽ സാമ്പത്തിക വാർത്തകളും വിവരങ്ങളും അറിയാൻ ഞങ്ങളുടെ വാട്സാപ്പ് ചാനലും ഫേസ്ബുക്ക് പേജും ഫോളോ ചെയ്യുക.
Article Summary: Fixed deposits are a popular investment, but depositors must be aware of DICGC rules in case a bank fails. The insurance cover is capped at ₹5 lakh per depositor per bank, clubbing all accounts together, so diversifying investments across different DICGC-insured banks is recommended to fully protect one's money.
#KasargodVartha #FixedDeposit #DICGC #BankingTips #InvestmentAdvice #PersonalFinance #MalayalamNews #FinancialLiteracy #AparnaNews